
Como a China segurou o preço do petróleo — e evitou um choque inflacionário global
A guerra no Oriente Médio deveria ter quebrado a economia mundial. Não quebrou.
O paradoxo, é que a explicação não veio de um produtor de petróleo, potência militar ou algum banco central — veio do maior comprador de petróleo do planeta.
Um gargalo estratégico e uma ameaça de US$ 150 o barril
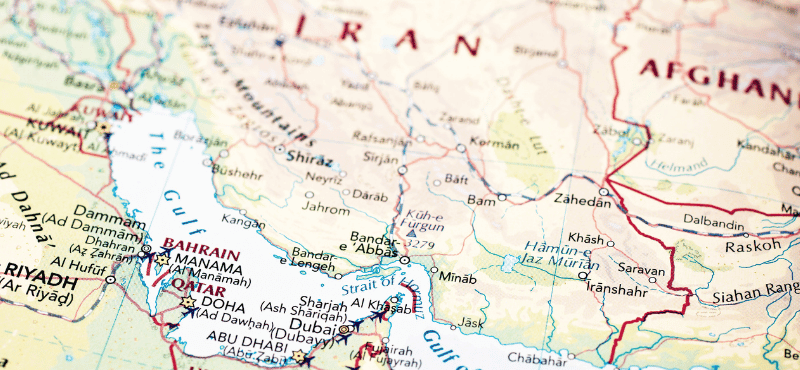
O conflito começou em 28 de fevereiro de 2026, com ataques coordenados de Israel e Estados Unidos contra o Irã. Em resposta, Teerã atacou petroleiros e passou a ameaçar o Estreito de Hormuz — a passagem marítima entre o Golfo Pérsico e o Oceano Índico por onde escoa parte relevante do petróleo produzido em uma região que concentra boa parte das reservas mundiais.
A Agência Internacional de Energia chegou a estimar que o fluxo de petróleo pelo estreito caiu para menos de 10% do nível anterior à guerra.
Diante disso, o mercado precificou o pior cenário possível: analistas projetavam o barril passando dos US$ 150, o que representaria um salto de mais de 100% em relação aos preços pré-conflito e um choque inflacionário capaz de atingir a economia global — combustível, frete, alimentos, tudo mais caro ao mesmo tempo.
O motivo: a China desistiu de comprar
A resposta está do outro lado da cadeia. Entre fevereiro e junho, a China cortou pela metade suas importações de petróleo bruto. Para dimensionar o tamanho do movimento: a China é hoje o maior importador de petróleo do mundo, comprando algo em torno de 10 a 11 milhões de barris por dia, dos quais entre 40% e 50% vêm de países do Golfo Pérsico — volume que, na prática, depende inteiramente da rota por Hormuz.
Pela lógica clássica do mercado de commodities, um corte dessa magnitude na maior economia importadora do planeta deveria provocar desabastecimento, alta de preços e, em cadeia, desaceleração econômica generalizada. Não foi isso o que se viu — porque a China vinha se preparando havia anos.
Segundo estimativas da Administração de Informação de Energia dos Estados Unidos, os estoques estratégicos chineses somavam cerca de 1,5 bilhão de barris no início de 2026 — mais de três vezes o tamanho da Reserva Estratégica de Petróleo americana, que começou o ano com aproximadamente 415 milhões de barris e, ao longo do ano, caiu para menos de 300 milhões, o nível mais baixo desde 1983. Por se tratar de um país cujas informações são controladas, acredita-se que a reserva possa ser ainda maior.
E enquanto os EUA viam sua margem de manobra encolher, a China tinha reservas suficientes para sustentar meses de consumo sem precisar disputar petróleo no mercado internacional em plena crise.
Eletrificação da frota
A isso se soma um segundo fator estrutural: a eletrificação da frota chinesa. Estimativas do setor de energia apontam que os veículos elétricos já deslocavam entre 1,4 e 1,5 milhão de barris por dia de demanda por petróleo no primeiro semestre de 2026 — o equivalente ao consumo diário de um país de porte médio.
Por que isso chegou ao bolso do brasileiro
O efeito dessa engenharia energética não ficou restrito à China. Ao conter sua própria demanda no momento mais crítico da crise, o país evitou uma disputa generalizada por petróleo que empurraria os preços para o patamar que os analistas temiam — e, com isso, ajudou a segurar a inflação global.
No Brasil, esse tipo de contenção de preço tem um canal de transmissão direto: o modal rodoviário responde por cerca de 60% de todo o transporte de cargas do país, segundo dados da Confederação Nacional do Transporte. Isso significa que o preço do diesel afeta, de forma quase imediata, o custo de tudo o que chega às prateleiras — do alimento ao insumo industrial.
Um choque de petróleo no patamar que se temia no início da guerra teria pressionado essa cadeia inteira; o fato de isso não ter ocorrido é, em boa parte, resultado de uma decisão tomada em Pequim, não em Brasília.
O que ainda pode dar errado
A reserva chinesa, porém, não é infinita — e a própria guerra já cobrou um preço da economia do país. Estimativas ligadas ao conflito apontam que o impacto no PIB chinês pode chegar a 1,2 a 1,5 ponto percentual em um ano no qual o crescimento já era projetado em torno de 4,2%, o menor ritmo desde a desaceleração iniciada em 2018. Ou seja: a China amorteceu o choque global, mas absorveu parte relevante do custo internamente.
O ponto de virada chega quando a China precisar recompor esses estoques. Nesse momento, a demanda represada volta ao mercado internacional de uma só vez — e, se o impasse entre Estados Unidos e Irã seguir sem solução, a pressão sobre o preço do petróleo tende a reaparecer, desta vez sem o mesmo colchão para conter o impacto.
O que fica dessa história
A guerra no Oriente Médio expôs, de forma inesperada, uma mudança estrutural na geopolítica da energia: o poder de conter uma crise deixou de ser exclusividade de quem produz petróleo e passou a incluir quem tem capacidade de controlar — e adiar — sua própria demanda. A China transformou anos de planejamento e diversificação energética em uma ferramenta de estabilização que beneficiou a economia global, incluindo o orçamento das famílias brasileiras.
Mas o alívio tem prazo de validade. Para quem pensa proteção de patrimônio no médio e longo prazo, o episódio é um lembrete concreto de como decisões tomadas do outro lado do mundo — sobre estoque de commodity, frota elétrica ou política energética — podem determinar o custo de vida no Brasil antes de qualquer notícia local explicar o motivo.
Este conteúdo tem caráter informativo e educativo e não constitui recomendação de investimento personalizada, oferta de compra ou venda de ativos. Rentabilidade passada não é garantia de resultado futuro. Antes de investir, considere seus objetivos, seu perfil de risco e consulte um profissional habilitado.